
Özellikle brüt ücret üzerinden yapılan anlaşmalarda, çalışanların eline geçen net tutar çeşitli yasal kesintiler nedeniyle farklılık gösterebilir. Brütten nete maaş hesaplama, ücretin yalnızca başlangıç tutarını değil, SGK primlerini, işsizlik sigortasını, gelir vergisini ve uygulanabilecek vergi istisnalarını birlikte değerlendirmeyi gerektirir. Üstelik aynı brüt maaş, yılın her ayında aynı net ücreti oluşturmayabilir.
2026 yılında geçerli asgari ücret ve vergi düzenlemeleri de dikkate alındığında, çalışanların maaş bordrolarını doğru yorumlayabilmesi ve iş tekliflerini karşılaştırabilmesi daha fazla önem kazanıyor.
Brüt Maaş ile Net Maaş Arasındaki Fark Nedir?
Brüt maaş, çalışan için yasal kesintiler uygulanmadan önce belirlenen ücret tutarıdır. Net maaş ise çalışan payına düşen kesintiler ve uygulanabilecek vergi istisnaları dikkate alındıktan sonra elde edilen tutardır.
Örneğin bir iş sözleşmesinde 50.000 TL brüt maaş belirtilmesi, çalışanın her ay hesabına 50.000 TL yatırılacağı anlamına gelmez. Standart bir özel sektör çalışanında net maaş hesabının temelini dört unsur oluşturur: · Sosyal Güvenlik Kurumu (SGK) çalışan primi · İşsizlik sigortası çalışan primi · Gelir vergisi · Damga vergisi Bu kesintilerin tutarı, çalışanın durumuna ve ilgili dönemdeki yasal düzenlemelere göre belirlenir.
Özellikle gelir vergisinin kademeli yapısı, yıl boyunca net ücrette değişikliklere neden olabilir.
2026 Yılında Maaştan Hangi Kesintiler Yapılıyor?
2026 yılında standart 4/a kapsamında çalışan bir kişinin prime esas kazancı üzerinden genel olarak yüzde 14 SGK çalışan primi ve yüzde 1 işsizlik sigortası çalışan primi hesaplanır. Örneğin 40.000 TL brüt maaş üzerinden, SGK prim tavanı ve diğer özel durumların etkili olmadığı basit bir hesaplamada: · SGK çalışan primi: 5.600 TL · İşsizlik sigortası çalışan primi: 400 TL · Gelir vergisi öncesi ücret matrahı: 34.000 TL olur.
Ancak 34.000 TL'nin doğrudan çalışanın net maaşı olduğu düşünülmemelidir. Gelir vergisi ve varsa damga vergisi de hesaplanmalı, ardından asgari ücret vergi istisnası uygulanmalıdır. Ayrıca bireysel emeklilik kesintisi, avans, icra veya benzeri kişiye özel bordro kalemleri bulunuyorsa çalışanın eline geçen tutar değişebilir.
2026 Asgari Ücret Ne Kadar?
2026 yılı için Türkiye'de aylık brüt asgari ücret 33.030 TL, net asgari ücret ise 28.075,50 TL olarak belirlenmiştir. Bu tutarlar üzerinden hesaplanan çalışan kesintileri şöyledir: Hesaplama kalemi Aylık tutar Brüt asgari ücret 33.030,00 TL SGK çalışan primi (%14) 4.624,20 TL İşsizlik sigortası primi (%1) 330,30 TL Net asgari ücret 28.075,50 TL Asgari ücretin gelir vergisi ve damga vergisine ilişkin istisna uygulaması nedeniyle, asgari ücretin kendisinden bu iki vergi kesilmez.
Ancak asgari ücretin üzerinde maaş alan çalışanlar açısından vergi hesabı daha ayrıntılıdır. Çünkü vergi istisnasının uygulanması, ücretin tamamının gelir vergisinden muaf olduğu anlamına gelmez.
Gelir Vergisi Dilimleri Net Maaşı Neden Değiştiriyor?
Brüt maaşı sabit olan bir çalışanın yılın başında ve sonunda farklı net ücret almasının temel nedenlerinden biri, gelir vergisinin kümülatif olarak hesaplanmasıdır.
Türkiye'de ücret gelirlerine uygulanan gelir vergisi tarifesi artan oranlıdır. 2026 yılında ücret gelirleri için vergi oranları yüzde 15'ten başlayarak yüzde 20, yüzde 27, yüzde 35 ve yüzde 40'a kadar yükselir. Bu sistemde çalışanların gelir vergisine tabi ücret matrahları yıl boyunca birikir.
Birikimli matrah belirli sınırları geçtiğinde, sınırı aşan gelir kısmına bir sonraki vergi oranı uygulanır. Önemli nokta şudur: Üst vergi dilimine geçmek, yıl boyunca kazanılan maaşın tamamının yeni orandan vergilendirilmesi anlamına gelmez. Örneğin bir çalışanın kümülatif gelir vergisi matrahı yıl içinde ilk vergi diliminin sınırını aşarsa, yalnızca bu sınırı geçen kısmı bir üst orandan vergilendirilir.
Bu nedenle maaş hesabında yalnızca aylık brüt ücretin değil, yıl içinde biriken vergi matrahının da bilinmesi gerekir.
Kümülatif Gelir Vergisi Matrahı Nedir?
Kümülatif gelir vergisi matrahı, çalışanın yıl içinde gelir vergisine tabi ücret matrahlarının birikimli toplamıdır. Bordroda görülen bu tutar, hangi gelir vergisi diliminin uygulanacağını belirlemede kullanılır.
Aynı brüt maaşı alan iki çalışanın farklı aylarda veya farklı vergi geçmişleriyle hesaplanan net ücretleri bu nedenle aynı olmayabilir. Örneğin yılın başından beri aynı işyerinde çalışan biri ile yılın ilerleyen aylarında işe başlayan bir kişinin vergi geçmişi farklı olabilir. İş değişikliği durumunda önceki işverendeki ücretlerin vergilendirilmesi ve kümülatif matrahın nasıl dikkate alınacağı da somut koşullara göre değerlendirilmelidir.
Maaşını hesaplamak isteyen çalışanlar, brütten nete maaş hesaplama aracında hesaplama yılı, ay, brüt ücret ve çalışma durumu gibi bilgileri seçerek tahmini net maaşlarını inceleyebilir. Araçta gerçek bordrodan bilinen önceki kümülatif vergi matrahının girilebilmesi, daha kişisel bir hesaplama yapılmasına yardımcı olur.
50.000 TL Brüt Maaşın Neti Ne Kadar?
Maaş hesaplamasını somutlaştırmak için 2026 yılının ocak ayında 50.000 TL brüt ücret alan, standart 4/a kapsamında çalışan ve özel bir indirim veya ek kesintisi bulunmayan bir kişiyi ele alalım.
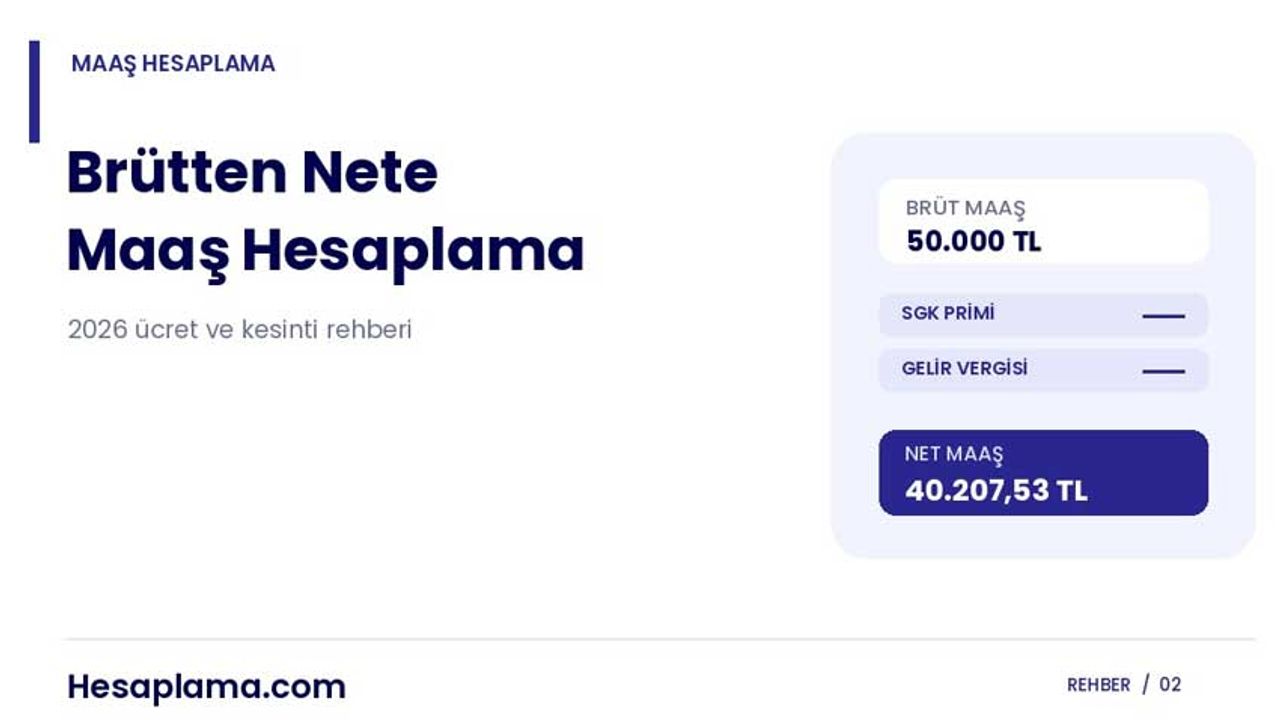
Bu örnekte SGK çalışan primi 7.000 TL, işsizlik sigortası çalışan primi ise 500 TL'dir. Böylece gelir vergisi hesabına esas alınacak ücret matrahı, diğer özel koşullar bulunmadığı varsayımıyla 42.500 TL olur. 2026 yılı ocak ayındaki gelir vergisi tarifesi ve asgari ücret istisnası dikkate alındığında, bu örnek için net maaş yaklaşık 40.207,53 TL olarak hesaplanır.
Ancak bu sonuç her çalışan ve her ay için geçerli sabit bir rakam değildir. Yılın ilerleyen aylarında kümülatif gelir vergisi matrahının yükselmesi, vergi diliminin değişmesi veya bordroya özel başka kesintilerin eklenmesi sonucunda net maaş farklılaşabilir. Bu nedenle internet üzerinde görülen tek bir net maaş rakamı yerine, hesabın hangi ay ve hangi çalışma koşulları için yapıldığına bakılmalıdır.
Netten Brüte Maaş Hesaplama Ne Zaman Gerekir?
İş görüşmelerinde ücret her zaman brüt olarak konuşulmaz. Bazı çalışanlar işverenden doğrudan belirli bir net maaş talep eder. Örneğin iş görüşmesinde aylık 45.000 TL net ücret üzerinde anlaşılmak istendiğinde, işverenin buna karşılık hangi brüt maaşı belirlemesi gerektiği ayrıca hesaplanır.
Bu işlem netten brüte maaş hesaplama olarak adlandırılır. İlk bakışta net tutarı sabit bir orana bölmek yeterli gibi görünse de gelir vergisi dilimleri ve asgari ücret istisnası nedeniyle sonuç bu kadar basit değildir. Özellikle yılın farklı aylarında aynı net maaşı sağlayabilmek için farklı brüt tutarlar gerekebilir.
Bu nedenle ücret tekliflerinde net ve brüt ifadelerinin açıkça belirtilmesi, yanlış anlaşılmaların önlenmesi açısından önemlidir.
İşveren Maliyeti ile Brüt Maaş Aynı Şey mi?
Çalışanların sıkça karıştırdığı bir başka konu da brüt maaş ile işverene toplam maliyet arasındaki farktır. Brüt maaş, çalışanın yasal kesintiler öncesindeki ücretini ifade eder.
İşveren maliyetinde ise buna ek olarak işverenin ödemekle yükümlü olduğu sosyal güvenlik ve işsizlik sigortası primleri de dikkate alınır. İşverenin yararlandığı prim indirimleri ve teşvikler toplam maliyeti değiştirebilir. Bu nedenle aynı brüt ücret, farklı işverenler açısından aynı toplam maliyeti oluşturmayabilir.
Bu ayrım özellikle yeni personel istihdam eden işletmelerin bütçe planlamasında önem taşır. Çalışan açısından ise işveren maliyetinin tamamı, doğrudan ücretinden kesilen bir tutar değildir.
Maaş Bordrosunu Kontrol Ederken Nelere Dikkat Edilmeli?
Maaş bordrosunu inceleyen çalışanların yalnızca en alttaki net ücret rakamına bakması yeterli olmayabilir.
Öncelikle brüt ücretin iş sözleşmesindeki tutarla uyumlu olup olmadığı kontrol edilmelidir. Ardından SGK ve işsizlik sigortası primleri, gelir vergisi matrahı, kümülatif vergi tutarı ve varsa ek ödemeler incelenmelidir. Fazla mesai, prim, ikramiye, ücretsiz izin, eksik gün veya kişiye özel kesintiler bordro sonucunu etkileyebilir.
Bu nedenle standart bir çevrim içi hesaplama ile resmi bordro arasında fark görülmesi, tek başına bordronun hatalı olduğu anlamına gelmez. Özellikle maaş artışı dönemlerinde önceki ve yeni brüt ücretlerin aynı ay ve aynı vergi koşulları üzerinden karşılaştırılması daha sağlıklı sonuç verir.
Maaş Hesabını Bilmek Bütçe Planlamasını Kolaylaştırır
Maaşın brüt ve net tutarları arasındaki farkı anlamak, çalışanların iş tekliflerini değerlendirmesine, zam oranlarını karşılaştırmasına ve aylık bütçesini daha doğru planlamasına yardımcı olur.
Ancak maaş hesaplamasında vergi dilimleri, SGK primleri ve istisnalar gibi birçok değişken bulunduğu için tek bir sabit kesinti oranından hareket etmek yanıltıcı olabilir. Maaş, finans ve günlük yaşamla ilgili farklı hesaplama araçlarını bir araya getiren Hesaplama.com, kullanıcıların bu tür işlemleri daha kolay gerçekleştirebilmesi için çevrim içi araçlar sunuyor. En doğru yaklaşım, hesaplama sonucunu bilgilendirme amaçlı değerlendirmek ve kesin ücret, kesinti veya yasal haklarla ilgili durumlarda işyerinin bordro kayıtlarını ve gerektiğinde uzman görüşünü esas almaktır.